


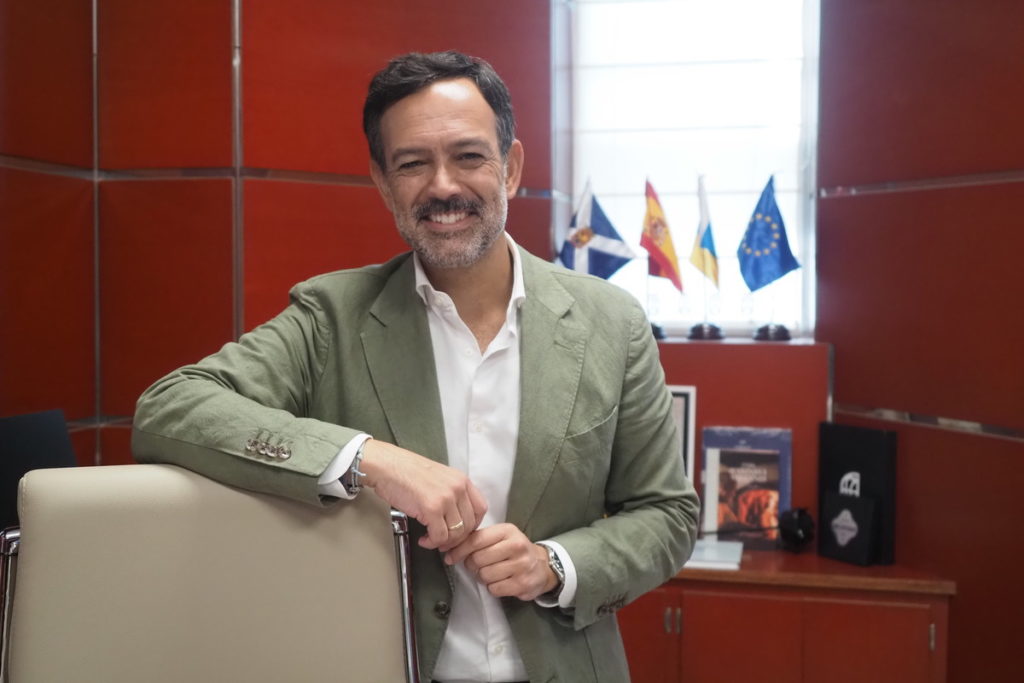
Gabriel Megías Martínez, viceconsejero de Hacienda y Relaciones con la Unión Europea del Gobierno de Canarias, ha ocultado en su declaración de intereses formar parte de los órganos de administración de al menos dos sociedades mercantiles privadas. Según ha podido confirmar este periódico en el Registro Mercantil, el alto cargo figura como consejero de Andrés Megías Mendoza, S.A. -matriz de la chocolatera La Candelaria y de pastas La Isleña- y de Inversiones y Gestiones Turísticas, S.A., la sociedad que gestiona la cadena hotelera Cordial. Ninguna de las dos actividades consta en su ficha del Portal de Transparencia del Gobierno de Canarias, donde declara expresamente “ninguna” actividad privada. Gabriel Megías es el número dos de la Consejería de Hacienda, que dirige Matilde Asian, un departamento del Ejecutivo canario controlado por el Partido Popular.
La omisión no es solo una infracción formal del régimen de incompatibilidades de los altos cargos autonómicos, que exige dedicación exclusiva y prohíbe compaginar el sueldo público con puestos directivos en empresas privadas salvo declaración expresa de compatibilidad. El conflicto se agrava porque Megías ha ejercido de forma directa su capacidad regulatoria sobre uno de esos dos sectores: el pasado 3 de agosto firmó una resolución vinculante que obliga a los hoteles de toda Canarias a pagar el Arbitrio sobre Importaciones y Entregas de Mercancías (AIEM) por los bombones y chocolatinas de bienvenida que no proceden de producción canaria, un criterio que beneficia directamente a La Isleña, la chocolatera familiar en cuyo consejo de administración él mismo participa.
Este conflicto de intereses, revelado inicialmente por La Gaveta Económica, la revista de economía que se distribuye con DIARIO DE AVISOS, confirma el vínculo del viceconsejero con dichas mercantiles, y que además firmó como consejero las cuentas de 2024 de esta empresa familiar.
Dos cargos mercantiles fuera de su declaración de intereses
Megías figura como consejero de Andrés Megías Mendoza, S.A., la sociedad matriz de la marca centenaria La Isleña -pastas y chocolates-, y firmó como tal las últimas cuentas de la compañía presentadas en el Registro Mercantil. A esa vinculación se suma una segunda, hasta ahora desconocida: este periódico ha confirmado en el Registro Mercantil que el viceconsejero ocupa también un asiento como consejero en el órgano de administración de Inversiones y Gestiones Turísticas, S.A., la sociedad matriz responsable de la gestión y explotación de los complejos de la cadena hotelera Cordial. La inscripción -tomo 2272, folio 101, sección 8, hoja GC 6384 del Registro Mercantil de Las Palmas, con fe de erratas publicada el 19 de octubre de 2023 en el BORME número 200, página 47620, acto registral 445805- fija su reelección como consejero hasta el 9 de junio de 2028.
El dato añade una segunda dimensión al conflicto: Megías no solo interviene en materia tributaria sobre un mercado -el del chocolate- donde compite la empresa de su familia, sino que además ocupa un puesto directivo en el sector turístico-hotelero, precisamente el que reclamó la consulta vinculante sobre el AIEM y sobre el que la Viceconsejería de Hacienda tiene capacidad de intervención regulatoria y fiscal. La normativa canaria de incompatibilidades de altos cargos exige a los miembros del Gobierno dedicación exclusiva y prohíbe compaginar el sueldo público -en el caso de Megías, 81.163,80 euros anuales, según su propia ficha oficial- con puestos directivos en sociedades mercantiles, salvo declaración expresa de compatibilidad. La existencia simultánea de dos asientos de consejero no declarados resulta difícil de conciliar con esa exigencia.
El chocolate: el conflicto que activó el escándalo
El segundo frente del caso Megías tiene su origen en una consulta tributaria. Las grandes cadenas hoteleras que operan en Canarias gestionan su aprovisionamiento de forma centralizada a través de una “central de compras única”. Bajo ese modelo diseñan formulaciones, envases e “identidades corporativas exclusivas” que exigen contratar a un “único proveedor homologado” -por ejemplo, un bombón exclusivo firmado por un cocinero de alta gama-, lo que en la práctica impide encargar estos insumos a fabricantes locales, al no estar integrados en las redes de certificación internacional ni resultar, según se expuso en la propia consulta, “objetivamente sustituibles por producción canaria”.
El conflicto se activa al cruzar la aduana del puerto de Las Palmas. Para proteger al tejido industrial insular, Canarias aplica el AIEM: la entrega de estos productos cuando se elaboran en las Islas está exenta, mientras que la introducción de mercancías idénticas procedentes de la Península o del extranjero tributa obligatoriamente. Ante la consulta de una cadena hotelera sobre si cabía eximir el impuesto al existir una “imposibilidad contractual” de comprar a proveedores locales, la resolución firmada por Megías concluyó que las cláusulas contractuales privadas “no tienen ninguna incidencia en el hecho imponible” y que los convenios entre particulares “no producirán efectos ante la Administración”. El criterio se ampara en el artículo 21 de la Ley General Tributaria -la entrada física de la mercancía activa el devengo- y en el objetivo “extrafiscal” del propio arbitrio: proteger a la industria canaria, la misma que la patronal Asinca promueve bajo el sello Elaborado en Canarias con subvenciones públicas de la Consejería de Industria cercanas a los 350.000 euros anuales.
El resultado de la resolución es, técnicamente, neutro: aplica la ley a cualquier importador que abastezca a los hoteles de Canarias. El problema es quién la firma. La Isleña compite directamente por el segmento de producto -bombonería y chocolate elaborado en Canarias- que la resolución declara exento del AIEM frente a cualquier importación equivalente, incluida la que reclaman las cadenas hoteleras de lujo de toda la comunidad autónoma que promovieron la consulta. No se trata de una relación remota entre la actividad pública y los intereses privados del viceconsejero, sino de una actuación concreta: la firma de un criterio vinculante cuyos efectos económicos recaen sobre un mercado en el que opera la empresa familiar de quien lo firma. El efecto, aunque indirecto, perjudica a los competidores importadores y favorece la posición relativa de la compañía vinculada a Megías.
Una saga chocolatera centenaria
Andrés Megías Mendoza, S.A. es una histórica firma agroalimentaria grancanaria fundada en 1870 por Gabriel Megías Santana. El propio viceconsejero, licenciado en Ciencias Económicas y Empresariales y en Derecho por la Universidad Pontificia Comillas (Icade) y especializado en Gestión Administrativa y Tributaria por la Universidad de Alcalá, trabajó en la empresa familiar entre 1988 y 1989 como director administrativo-financiero, antes de iniciar su carrera en la administración autonómica.
Tres décadas en las finanzas públicas canarias
Megías se incorporó en 1990 a la Intervención General de la Comunidad Autónoma de Canarias como técnico y jefe de sección, hasta ascender a jefe de Servicio de Control Financiero de Fondos Comunitarios. Entre 2003 y 2007 dirigió la planificación presupuestaria de la Consejería de Economía y Hacienda, y entre 2007 y 2010 ocupó ya una primera etapa como viceconsejero de Hacienda, bajo el mandato del consejero José Manuel Soria, cargo que dejó en marzo de 2010 tras la destitución de la entonces directora general de Presupuestos, Eulalia Gil. Después dirigió, sucesivamente, la Fundación Parque Científico Tecnológico de la ULPGC (2010-2015) y el Instituto Tecnológico de Canarias (2015-2023), antes de regresar a la Viceconsejería de Hacienda, esta vez con competencias también sobre Relaciones con la Unión Europea.
Una cuestión de apariencia, no solo de legalidad
Los principios de buen gobierno no exigen demostrar intenciones ni acreditar un delito para señalar un conflicto de intereses: exigen que quien ocupa una responsabilidad pública se abstenga, o al menos lo haga visible, cuando sus decisiones inciden en un mercado donde mantiene intereses privados. La normativa canaria de conflictos de intereses obliga a los altos cargos a declarar toda actividad económica, pública o privada, y a abstenerse en los asuntos en los que concurra un interés particular, precisamente para que la ciudadanía no tenga que fiarse de que cada responsable sabrá separar por sí mismo ambos planos.
Resulta obvio que un puesto público sin actividad privada declarada, un asiento como consejero en una empresa competidora directa del sector afectado, un segundo cargo directivo en la matriz de una cadena hotelera y la firma de una resolución con efectos económicos en ambos mercados resultan “difícilmente compatibles con el estándar de independencia que debería exigirse”. En un sistema regido por la transparencia como debiera ser el caso de la Administración Pública de Canarias, algún responsable político debería reclamar la dimisión de Gabriel Megías o, si él no la presenta, su cese por parte de quien tenga la competencia para acordarlo.
Hasta el cierre de esta edición no consta ninguna explicación pública del Gobierno de Canarias ni de Gabriel Megías sobre la compatibilidad entre su cargo y sus vinculaciones societarias con Andrés Megías Mendoza, S.A. y con Inversiones y Gestiones Turísticas, S.A., ni sobre si se planteó abstenerse de firmar la consulta vinculante del pasado 3 de agosto.
 Hemeroteca
 Publicidad
 Esquelas
