


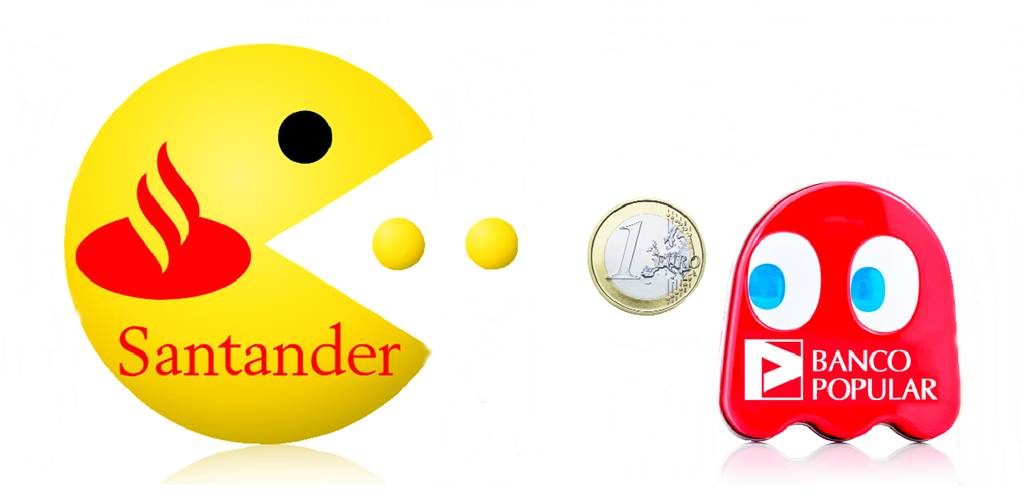


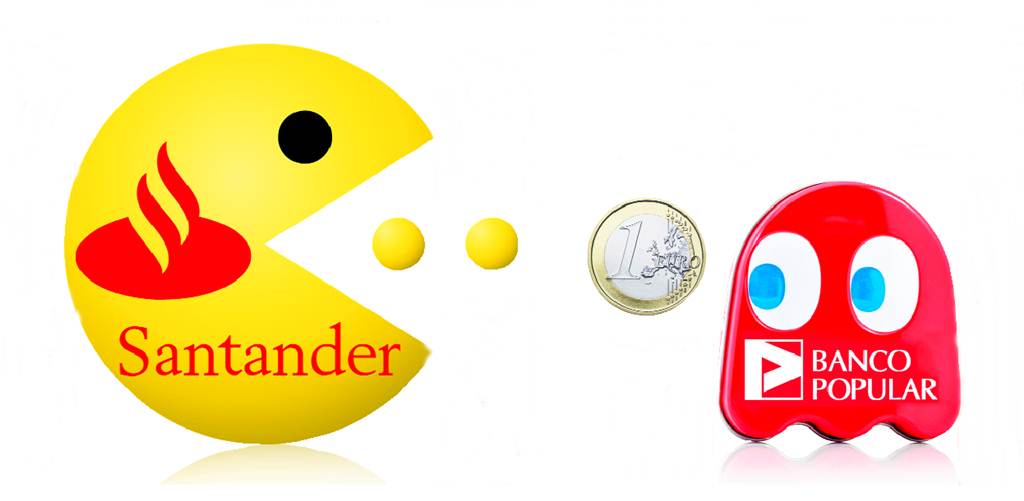
“En España por un euro te puedes tomar un café, comprar una bolsa de papas, una caja de chicles, un juguete en los chinos y un banco…” “He llegado tarde, ya se han llevado el último banco que quedaba…” Estos son algunos de los memes que inundaban esta semana las redes sociales después de conocerse que el Banco Santander compraba el Banco Popular por el simbólico precio de un euro. La mayor operación financiera de los últimos años a coste cero para los contribuyentes.
Y es que el pasado miércoles se produjo lo que se preveía ya desde hacía muchos meses. Los acontecimientos vividos en las últimas semanas, donde la entidad había perdido más del 50% de su valor, y las vertiginosas caídas que ha sufrido la acción en bolsa dejaron KO al Banco Popular, que, tras casi 100 años de historia, dice adiós. Ni siquiera la marca ha sobrevivido, ya que el banco presidido por Ana Botín ha anunciado que la entidad resultante operará bajo la marca Santander.
Y ¿qué ocurrirá con los 4,1 millones de clientes españoles del Popular? Pues, para empezar, desde el miércoles ya son clientes del Banco Santander. No son los primeros ni serán los últimos que se ven obligados a cambiar a la fuerza de entidad bancaria. El baile de fusiones que ha vivido el panorama financiero español durante los últimos años ha provocado un trasvase significativo de clientes de una entidad a otra.
Pero ¿cómo se ha llegado a esta situación? Pues muy sencillo, tras años de mala gestión, fuga de depósitos, pérdida de confianza y desplome de acciones, la situación se tornó insostenible. Tanto que, el mismo martes, el presidente del Popular, Emilio Saracho, llamó al ministro de Economía, Luis de Guindos, para comunicarle que el banco no tenía liquidez y que el miércoles no podían abrir. Fueron 17 horas agónicas de madrugada que aceleraron la toma de decisiones. La Junta Única de Resolución (JUR) activó el dispositivo de resolución de la entidad y junto con el Fondo de Reordenación Ordenada Bancaria (FROB) contactaron con los responsables de los tres bancos que, hasta el momento, habían mostrado interés por el Popular con el firme propósito de preservar la estabilidad financiera: BBVA, Bankia y Banco Santander. Previamente, el Banco Central Europeo valoró la entidad, con una cifra que resultó ser de 2.000 millones de euros negativos en un escenario normal y de 8.200 millones de euros en un escenario estresado. Finalmente, y apurando el plazo, fue el banco de Ana Botín quien acudió al rescate por un euro a las 4 horas de la madrugada del martes. Es evidente que esta cifra es simbólica, sobre todo si se tiene en cuenta que la entidad era uno de los grandes bancos del Ibex 35. El caso es que la subasta para adquirir el banco quedó desierta y entonces a última hora fue cuando Santander acudió al rescate por un euro. Ahora tendrá que hacer frente a una ampliación de capital de 7.000 millones de euros para tapar el agujero del banco adquirido.
Fue en este momento cuando el ministro de Economía, Luis de Guindos, dejó de sudar, puesto que se ha salvado un banco sin recibir ayudas públicas. Además, en su primera actuación, el Mecanismo Único de Resolución (MUR) dejaba un mensaje claro: en ningún caso serán los contribuyentes los que paguen los platos rotos, sino los inversores y los accionistas, como ha sido el caso.
Carlos González Vallejo, asesor financiero de Renta 4, explicó que es evidente que se trata de una “buena operación desde el punto de vista público, puesto que se ha producido un rescate privado”, pero insistió en que quienes lo van a “perder todo” serán los accionistas y bonistas.
En opinión de González, la situación a la que ha llegado el Popular no se debe tanto a una mala gestión o a la culpa de Emilio Saracho, que llegó al Banco en diciembre de 2016 en sustitución de Ángel Ron, como a una permanente situación de incertidumbre que ha provocado la caída de las acciones y la fuga de clientes y depósitos.
La trayectoria de Saracho no se basa en la gestión de entidades financieras, sino en la liquidación del negocio. Por ello, González señala que el nombramiento de Saracho como presidente del Banco Popular fue precisamente para liquidar, como ha ocurrido, la entidad. Su labor de los últimos meses “no ha sido otra que ir abaratando la acción que estaba en un euro y pico con el objeto de ir abaratando la compra del banco”.
Para el Santander, explica González, ha sido una buena operación, puesto que “lo afianza” como la primera entidad financiera de España y amplía sus activos y cartera de negocios. “Bien es verdad que uno de los mayores problemas del Popular ha sido el elevado nivel de morosidad de sus clientes, pero ahora Santander regularizará la situación y se quedará con una cartera de clientes de más de 17 millones.
La pregunta ahora es: ¿han pagado justos por pecadores? Los accionistas del Banco Popular, desde luego, han sido los damnificados. Se acostaron el martes con unas acciones que valían algo menos de un euro, pero es que cuando se levantaron costaban cero euros. Son alrededor de 300.000 accionistas los que lo han perdido todo.
La única opción que les queda al menos para recuperar parte de los ahorros es la de emprender acciones judiciales contra el banco. En este sentido, ya hay varios despachos de abogados preparando acciones penales y civiles contra la entidad, como ocurrió con el caso Bankia o la CAM, donde los inversores han recuperado parte de sus inversiones. Es la única esperanza que les queda para que los accionistas puedan recuperar algo de sus ahorros.
El economista y analista Daniel Lacalle explicó que lo ocurrido con el Popular demuestra la “diferencia” entre la banca pública y la banca privada. “Las cajas nos han costado 60.700 millones de euros, según el Tribunal de Cuentas. El Popular, que no ha recibido dinero público, nos ha costado a los contribuyentes cero euros”. Hay que tener en cuenta que el Santander no compra barato. “No existía ninguna sola oferta. La compra no es un chollo, sino un favor que hace el Santander”, matizó Lacalle.
Lo importante es que esta operación no afectará a los depositantes y clientes que tengan contratada una hipoteca con el Popular. Así lo confirmó la presidenta del Banco Santander, Ana Botín, que tanto los empleados como los depositantes pueden estar tranquilos, porque no sufrirán modificaciones.
Hasta que se complete la integración y desaparezca la marca Popular, la entidad operará como una filial y los clientes podrán seguir acudiendo a las mismas oficinas y serán atendidos por el mismo personal. Por el momento, el equipo directivo del Santander ha decidido nombrar un nuevo consejo de administración presidido por el director financiero del banco: José García Cantera.
 Hemeroteca
 Publicidad
 Esquelas
