

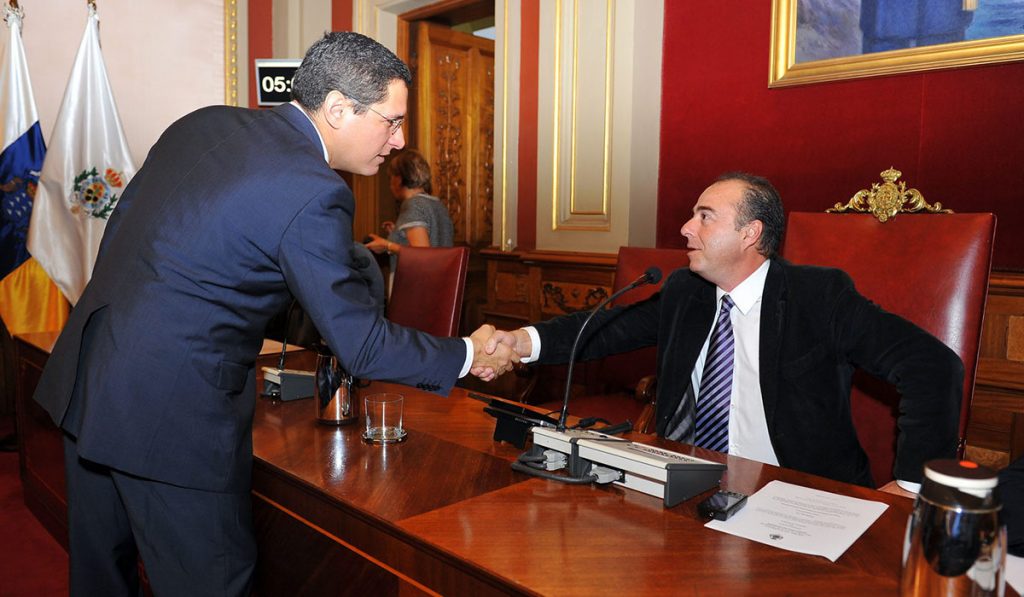


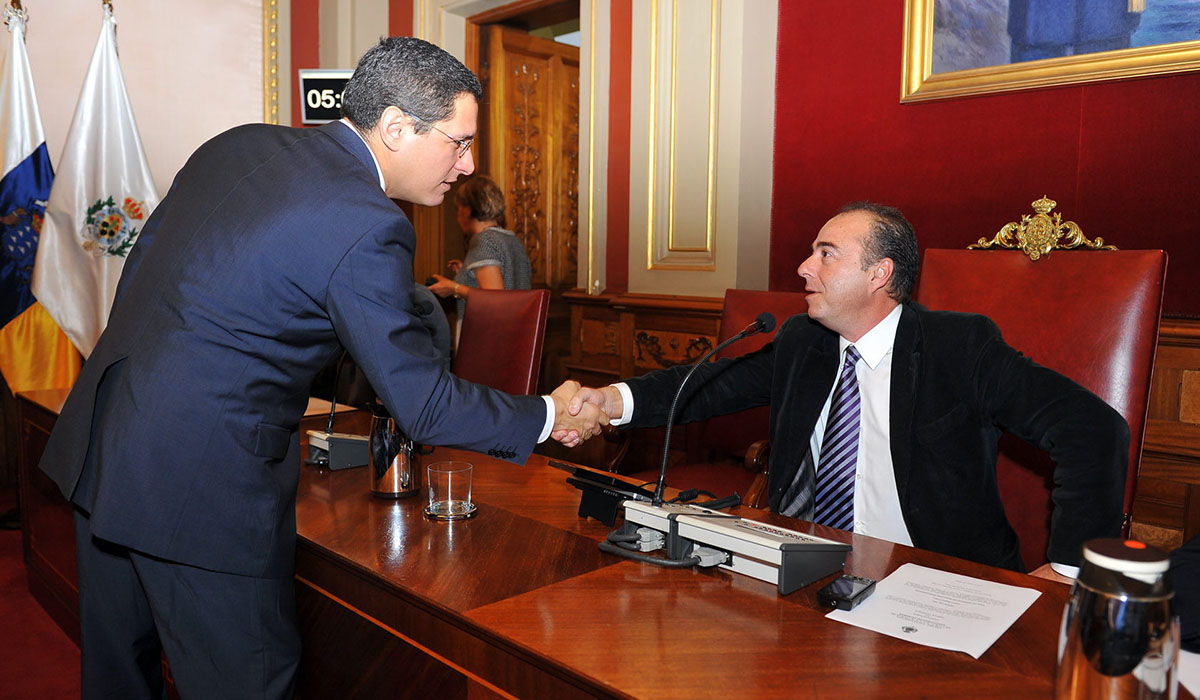
El Juzgado de Instrucción Número 2 de Santa Cruz de Tenerife notificó ayer a las partes el archivo de una denuncia presentada en 2014 por el Ayuntamiento capitalino contra su exalcalde Miguel Zerolo y su ex primer teniente de alcalde Ángel Llanos, al descartar que cualquiera de los dos cometiera un delito de prevaricación, tesis que comparte la propia Fiscalía en un escrito fechado el pasado día 8 de los corrientes.
Básicamente, el razonamiento jurídico que sustenta esta decisión del tribunal radica en que para que exista prevaricación tiene que haber en el autor o autores un ánimo de imponer la voluntad propia a lo que dicta la norma.
Como quiera que se considera suficientemente probado que los entonces máximos responsables municipales capitalinos intentaron en reiteradas ocasiones terminar con la irregularidad detectada en la contratación de un particular (Félix Marrero) como responsable de la recaudación voluntaria municipal, se descarta la comisión de delito alguno por parte de Miguel Zerolo y Ángel Llanos.
No deja de resultar sintomático que el propio juez recuerde en su auto al ahora alcalde (bajo cuyo mandato presentó el Ayuntamiento la denuncia, en 2014), José Manuel Bermúdez, que, desde que tomó posesión “aún habría que esperar más de dos años para que se declarara la nulidad del contrato de recaudación voluntaria suscrito con Félix Marrero”, a quien también se denunció, aunque por malversación, pero con el mismo resultado de archivo que para los casos de Zerolo y Llanos.
Los hechos que nos ocupan se remontan a 1992, cuando se contrató a Marrero con carácter provisional, a pesar de que ocupó su cargo hasta 2013. Nada menos que 21 años, durante los cuales se
puso de manifiesto que aplicar este sistema de gestión indirecta (contratar a un particular) “era algo que prohibía la normativa vigente a la fecha de celebración de contrato”.
Así se recoge en dos procesos contenciosos administrativos incoados por esta causa y que motivaron sendas sentencias por parte del Tribunal Superior de Justicia de Canarias y del Supremo. A los dos procedimientos siguieron los reparos de la Intervención, iniciados en 2007, pero hay un dato anterior aún más relevante en este relato, ya que en 2005 la resolución del contrato relativo a la recaudación ejecutiva, también encomendada a un particular, causó “una disminución importante” de los ingresos municipales por esta vía. Respecto a los intentos de Zerolo y Llanos para resolver el entuerto, explica el juez en su auto que, tanto en 2004 como en 2005, el Pleno impulsó sendos procedimientos de revisión de oficio para anular el contrato de Marrero, pero fracasaron ante otros tantos informes desfavorables del Consejo Consultivo.
También encargaron un informe comparativo entre la recaudación por particulares y la que llevaría a cabo el Consorcio Insular de Tributos “con el objetivo de buscar una solución idónea”. Hubo otro informe, más significativo si cabe, por parte de la Asesoría Jurídica del Ayuntamiento, donde se concluía como nulo el contrato de Marrero. Su autor, Sebastián Martín, manifestó en el juzgado que se le encomendó tal trabajo “porque se estaban iniciando los trámites para la revisión de oficio del contrato” de Marrero.
Otros actos de Zerolo y Llanos que se destacan en el auto son, por ejemplo, que desde 2003 ya se autorizó a varias entidades bancarias para que actuaran como colaboradoras de la función recaudatoria, así como la creación por decreto de la Dirección General de Hacienda, llevada a cabo en 2007.


 Hemeroteca
 Publicidad
 Esquelas
