

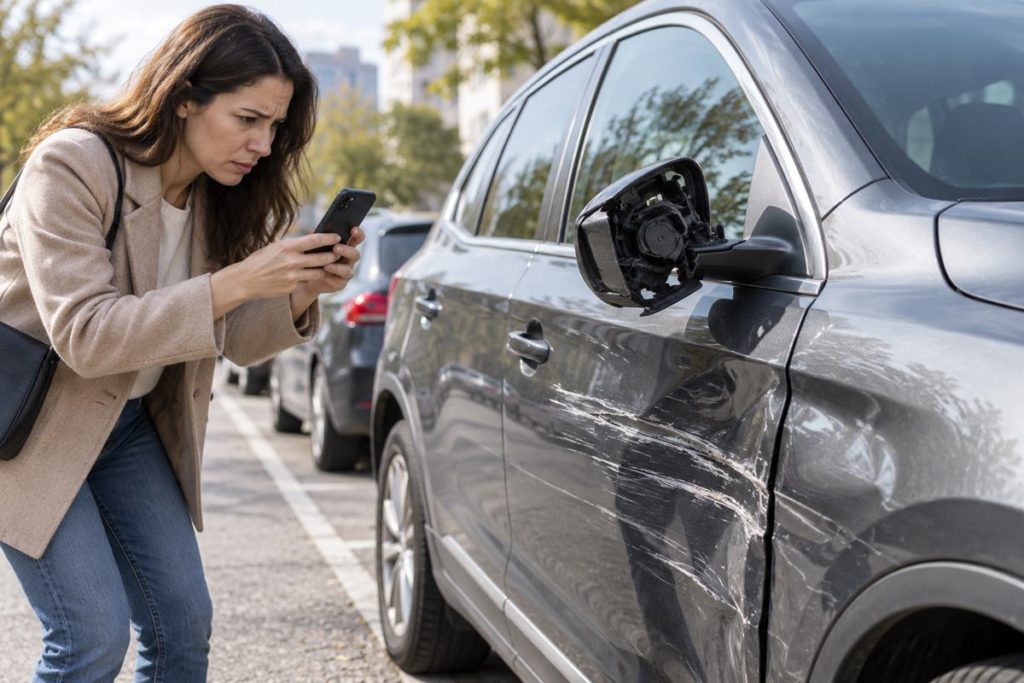


Encontrar el coche aparcado con un golpe es una situación que puede ocurrirle a cualquier conductor. Un retrovisor roto, una abolladura o un arañazo importante pueden convertirse en un problema mayor cuando el responsable se marcha sin dejar sus datos. En estos casos, saber cómo actuar resulta fundamental para intentar recuperar el dinero de la reparación.
La aseguradora Prima Seguros ha elaborado cinco recomendaciones para los conductores que descubren daños en sus vehículos sin conocer al responsable. Entre ellas figuran documentar los desperfectos, buscar posibles testigos y avisar cuanto antes a la compañía de seguros.
La cuestión principal es quién debe pagar la reparación si el causante nunca aparece. La respuesta depende del tipo de póliza contratada y de las circunstancias del incidente.
Qué hacer si encuentras tu coche aparcado con un golpe y el responsable ha desaparecido
Estos son los cinco pasos que conviene seguir cuando se descubre un golpe en un vehículo estacionado.
1. Fotografiar los daños antes de mover el coche. Siempre que el vehículo se encuentre en un lugar seguro, es recomendable fotografiar los desperfectos desde diferentes ángulos.
También conviene tomar imágenes del lugar donde estaba estacionado y anotar la hora aproximada en la que se descubrieron los daños. Estas pruebas pueden ayudar a documentar lo ocurrido y facilitar las gestiones posteriores con la aseguradora.
2. Buscar testigos y cámaras de seguridad. Si el vehículo estaba aparcado en una calle transitada, un aparcamiento público o cerca de establecimientos comerciales, alguien podría haber presenciado el incidente. Preguntar a comerciantes, vecinos o trabajadores de la zona puede facilitar la identificación del responsable.
También resulta útil comprobar si existen cámaras de vigilancia próximas. En ese caso, se puede informar a las autoridades para que soliciten las grabaciones por los procedimientos correspondientes.
3. Valorar la presentación de una denuncia. Cuando el conductor responsable se marcha sin facilitar sus datos, presentar una denuncia ante la Policía permite dejar constancia de lo sucedido. Aunque denunciar no garantiza que se identifique al causante, puede ayudar a documentar el incidente y respaldar determinadas gestiones con el seguro.
Es recomendable aportar fotografías, información sobre posibles testigos y cualquier otro dato relevante.
4. Avisar al seguro en un plazo de siete días. La Ley de Contrato de Seguro establece, con carácter general, un plazo máximo de siete días desde que se conoce el siniestro para comunicarlo a la aseguradora, salvo que la póliza conceda un periodo más amplio. Este plazo figura en el artículo 16 de la Ley 50/1980.
Por tanto, conviene contactar con la compañía lo antes posible y facilitar toda la documentación disponible.
5. Consultar con la aseguradora antes de reparar. Aunque la primera reacción pueda ser llevar el vehículo directamente al taller, Prima Seguros recomienda consultar previamente cómo debe realizarse la reparación. Dependiendo de las condiciones de la póliza, puede ser necesaria una peritación o una autorización para gestionar los trabajos.
¿Quién paga la reparación si el responsable no aparece?
Este es uno de los aspectos más importantes para los conductores afectados. Cuando el responsable del golpe no puede ser identificado, la posibilidad de recuperar el coste de la reparación depende fundamentalmente de las coberturas del seguro del vehículo.
Un seguro a terceros básico cubre la responsabilidad civil por los daños causados a otras personas o vehículos, pero no los desperfectos accidentales del propio coche.
Por tanto, si el conductor responsable desaparece y no puede ser identificado, el propietario podría tener que asumir el coste de la reparación. En cambio, un seguro a todo riesgo con cobertura de daños propios puede hacerse cargo de los desperfectos, aunque no se conozca al causante.
No obstante, habrá que comprobar las exclusiones, los límites y las posibles franquicias incluidas en el contrato. También existen pólizas con coberturas adicionales cuya aplicación dependerá de las condiciones particulares.
¿Puede pagar el Consorcio de Compensación de Seguros?
El Consorcio de Compensación de Seguros interviene en determinados accidentes de circulación, pero no cubre de forma general cualquier daño ocasionado por un conductor que se da a la fuga. Cuando el vehículo responsable es desconocido, la normativa contempla la indemnización por daños personales y permite cubrir daños materiales en determinadas circunstancias vinculadas a lesiones graves.
Por ello, un simple golpe en un coche aparcado, sin personas lesionadas ni identificación del causante, no suele dar derecho a una indemnización del Consorcio. La situación cambia cuando el vehículo responsable está identificado, pero carece de seguro, supuesto en el que el organismo puede asumir los daños materiales conforme a la legislación vigente.
Para reducir el riesgo de sufrir estos incidentes, Prima Seguros aconseja elegir plazas de aparcamiento con espacio suficiente, evitar zonas de maniobra estrechas y revisar periódicamente las garantías contratadas.
 Hemeroteca
 Publicidad
 Esquelas
