


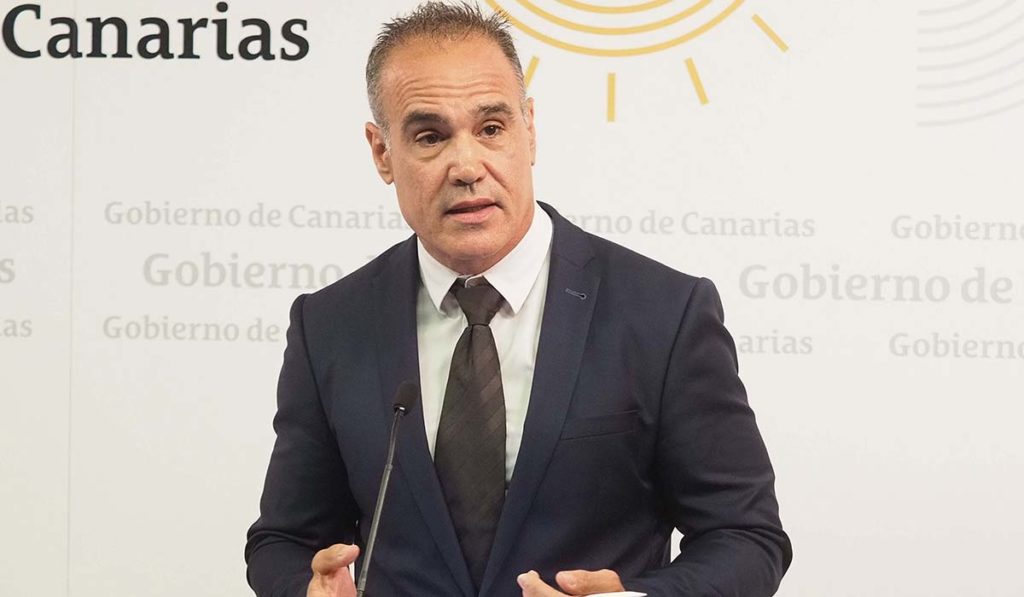


El comisionado del Régimen Económico y Fiscal (REF) de Canarias, José Ramón Barrera, considera necesario actualizar los incentivos fiscales de las Islas para afrontar sus dificultades económicas y reducir la distancia respecto al resto de España. Entre sus propuestas figuran rebajar el IRPF de trabajadores y autónomos, introducir ventajas específicas para las islas no capitalinas y favorecer la inversión empresarial en formación y conocimiento.
-Propone introducir un factor de insularidad dentro del REF. ¿Qué pretende conseguir?
“Si reconocemos que existen diferencias entre Canarias y la Península que deben compensarse, también tenemos que atender las desigualdades entre las islas capitalinas y las no capitalinas. La doble insularidad genera dificultades adicionales para las empresas y los ciudadanos. Lo que planteamos es establecer mecanismos estables en nuestro régimen económico y fiscal que permitan reducir esa brecha interna y mejorar las condiciones de vida en todas las islas”.
-¿Eso supondría pagar menos IGIC en las islas no capitalinas?
“Es una de las posibilidades que planteamos para abrir el debate. Si en Tenerife y Gran Canaria el tipo general es del 7%, en las islas no capitalinas podría situarse en el 5 o incluso en el 4%. También podrían incrementarse los incentivos fiscales a las empresas. Si en una isla capitalina hay una ventaja del 20 o el 30% respecto a la Península, en una no capitalina podría alcanzar el 40 o el 50%. Se trata de modular los instrumentos del REF para compensar las dificultades añadidas de esos territorios”.

-¿Confía en que el escenario político posterior a las elecciones generales permita actualizar el REF?
“Creo que las propuestas tienen posibilidades porque existe un amplio consenso sobre su necesidad. Quedan aspectos por explicar, pero hemos avanzado mucho. Independientemente del panorama político nacional que resulte de las elecciones, confío en que podamos incorporar al REF las medidas necesarias para favorecer un desarrollo económico que genere prosperidad para todos los canarios”.
-¿Qué consecuencias tendría mantener el modelo?
“El deterioro de nuestra estructura productiva es cada vez mayor, aumenta la concentración en determinados sectores y el nivel de vida de los canarios se aleja de la media nacional. Es una tendencia preocupante que debemos corregir cuanto antes. Si no, seguiremos divergiendo en lugar de converger con el resto de España. No podemos resignarnos a permanecer a la cola”.
-¿Qué reformas son prioritarias?
“Fundamentalmente, dos. La primera es mejorar la capitalización de nuestras empresas, especialmente, las pequeñas y micropymes, para que puedan crecer e invertir en la formación permanente de sus trabajadores y en medidas de conciliación. La segunda es trasladar parte de las compensaciones del REF directamente a los ciudadanos. Queremos que las familias perciban sus beneficios en su vida cotidiana, mediante una reducción del IRPF que aumente su renta disponible”.
-¿Por qué cree necesario extender esas compensaciones a los trabajadores y autónomos?
“Existen incentivos importantes para las empresas que realizan inversiones, amplían sus instalaciones o generan empleo. Pero hay pequeños negocios que no necesitan invertir más o que carecen de capacidad para crecer y, por tanto, quedan fuera de esas ventajas. El REF no debe compensarnos únicamente por invertir, sino también por vivir y trabajar en Canarias. Esa es una de las ideas clave de nuestra propuesta”.
-¿En qué consistiría exactamente esa reducción del IRPF?
“Hemos planteado una deducción del 60% para quienes tengan ingresos anuales de hasta 45.500 euros. A partir de esa cantidad, los porcentajes disminuirían progresivamente, del 50 al 20%, conforme aumenten las rentas. El objetivo es reducir los impuestos que pagan trabajadores y autónomos para mejorar su capacidad económica y acercar sus condiciones de vida a la media nacional”.
-¿Los trabajadores podrían percibir esa reducción directamente en sus nóminas?
“Ese es nuestro objetivo. Queremos que la compensación se refleje mensualmente mediante una menor retención del IRPF y no únicamente cuando se presenta la declaración de la renta. Un trabajador de Canarias no está en las mismas circunstancias que otro de la Península, pero esa diferencia no tiene una compensación directa en su fiscalidad. Pretendemos que el REF llegue a los ingresos de las personas”.
-¿Qué coste supondrían estas medidas para el Estado?
“Representarían un esfuerzo reducido en relación con el conjunto de los Presupuestos Generales del Estado. No estamos planteando medidas extraordinariamente agresivas desde el punto de vista presupuestario, aunque sí pueden resultar muy importantes por sus efectos sobre la economía canaria. Hay que valorar también los beneficios que generarían en términos de renta disponible, consumo y calidad de vida”.
-¿Puede una reforma fiscal resolver los problemas de productividad de Canarias?
“No por sí sola. El REF es una herramienta necesaria, pero no podemos confiar exclusivamente en sus instrumentos para resolver todas nuestras dificultades estructurales. Necesitamos otras políticas que mejoren la productividad, la competitividad y la capacidad de crecimiento de nuestras empresas. La reforma fiscal debe contribuir a ese objetivo, pero no puede sustituir al resto de las medidas económicas”.
-¿Considera que Canarias ha aprovechado adecuadamente su singularidad fiscal?
“En términos generales, sí. El REF ha permitido mantener una imposición inferior sobre el consumo y desarrollar parte de nuestra estructura productiva gracias a los incentivos a la inversión. Pero la economía ha cambiado. Estamos viviendo una transformación tecnológica acelerada, con la inteligencia artificial modificando la manera de producir y hacer negocios, mientras algunos instrumentos fiscales siguen respondiendo a necesidades de hace décadas”.
-¿Hacia dónde deberían dirigirse los nuevos incentivos empresariales?
“Durante los años noventa era necesario invertir en infraestructuras, instalaciones, centros comerciales, hoteles o maquinaria. Esas inversiones siguen siendo importantes, pero hoy tenemos otras necesidades. Debemos orientar más recursos a la investigación, el conocimiento, la innovación y la formación de los trabajadores. Tenemos que incentivar a las empresas que destinan parte de sus beneficios a mejorar la cualificación de sus plantillas. El capital humano debe convertirse en una de las grandes prioridades de nuestro régimen fiscal”.
 Hemeroteca
 Publicidad
 Esquelas
